Destaques
- Links Rápidos
- Perfis do Sector
- Entrevistas
- Eventos
 Bitcoin (BTC) $ 80,810.00
 Ethereum (ETH) $ 2,363.88
 Tether (USDT) $ 0.999079
 BNB (BNB) $ 743.70
 XRP (XRP) $ 1.31
 USDC (USDC) $ 0.999588
 Solana (SOL) $ 102.34
 TRON (TRX) $ 0.329025
 Figure Heloc (FIGR_HELOC) $ 1.06
 Zcash (ZEC) $ 1,222.15
As fintechs estão a ganhar terreno nas transferências internacionais, com custos inferiores aos praticados pelos bancos tradicionais. Um estudo do Banco de Pagamentos Internacionais (BIS) conclui que operadores digitais como Wise e Remitly reduziram significativamente os custos deste tipo de operação. A investigação também questiona a ideia de que as stablecoins representam, por si só, uma alternativa mais barata. Apesar…

A Mastercard anunciou uma nova solução de segurança para ajudar instituições financeiras a identificar riscos nos pagamentos realizados com stablecoins. A ferramenta combina informações tradicionais sobre pagamentos com análise de dados da blockchain, permitindo avaliar operações antes da sua conclusão. Designada Stablecoin Security, a solução procura detectar sinais de fraude, burlas, exposição a entidades sancionadas e outras actividades financeiras ilícitas.…
A interrupção do Google Cloud que afectou bancos europeus colocou a resiliência das infra-estruturas digitais no centro das preocupações dos reguladores financeiros. O incidente expôs os riscos de uma banca que depende cada vez mais de fornecedores tecnológicos externos para manter os seus serviços disponíveis. A Autoridade Bancária Europeia (EBA) contactou a Google Cloud para obter informações sobre a falha…
O Reino Unido prepara-se para desafiar o controlo da Apple sobre os…
Durante muito tempo, falar de criptomoedas significava falar de Bitcoin, Ethereum, especulação e volatilidade. Hoje, porém, uma outra categoria de activos digitais começa a ocupar um espaço cada vez mais relevante na discussão sobre o futuro do dinheiro: as stablecoins. E, na minha perspectiva (Não sou especialista na máteria), é precisamente aqui que poderá estar uma das maiores transformações do sistema financeiro nos próximos anos. As stablecoins não nasceram para substituir imediatamente o dinheiro tradicional. Foram criadas, inicialmente, para resolver um problema do próprio universo cripto: como movimentar valor digital sem estar permanentemente exposto à enorme volatilidade de activos como Bitcoin? A resposta foi criar tokens digitais cujo valor procura manter uma relação estável com um activo de referência, normalmente uma moeda fiduciária, sobretudo o dólar norte-americano. Mas aquilo que começou como uma ferramenta para o mercado cripto está a transformar-se numa discussão muito maior: e se o dinheiro tradicional pudesse adquirir as características da Internet? Mas antes de aproundarmos mais a nossa abordagem, é melhor saber na intrega, o que é uma Stablescoin O que são, afinal, stablecoins? De forma simples, uma stablecoin é um activo digital emitido numa blockchain e concebido para manter um valor relativamente estável em relação a outro activo. A modalidade mais comum é a stablecoin indexada ao dólar, procurando manter uma relação próxima de 1 token = 1 dólar. Existem diferentes modelos. Algumas são respaldadas por moeda, depósitos ou activos financeiros de elevada liquidez; outras utilizam criptoactivos como garantia; e existem ainda modelos algorítmicos que procuram manter a estabilidade através de mecanismos automáticos. Entre os exemplos mais conhecidos estão o USDT, da Tether, e o USDC, da Circle. De instrumento do mercado cripto para infraestrutura financeira A primeira grande utilização das stablecoins foi relativamente simples: servir como uma espécie de “dólar digital” dentro das plataformas de criptomoedas. Um investidor podia trocar Bitcoin por USDT ou USDC sem necessariamente sair do ecossistema blockchain. Mas esta utilização inicial começou a revelar algo muito mais importante: Uma stablecoin pode transportar valor digitalmente, 24 horas por dia, sete dias por semana, através de uma rede blockchain e sem depender necessariamente do modelo tradicional de transferências bancárias. É aqui que começa a verdadeira transformação. O que temos não é apenas uma nova criptomoeda. Temos a possibilidade de transformar dinheiro numa espécie de software. Um pagamento pode ser programado. Uma liquidação pode ocorrer automaticamente. Um contrato pode desencadear um pagamento. Uma empresa pode movimentar fundos internacionalmente sem esperar pelo horário de funcionamento de determinados sistemas bancários. O mercado já é grande. A economia real ainda não Aqui está, provavelmente, o maior paradoxo das stablecoins. O mercado já atingiu uma dimensão suficientemente grande para chamar a atenção dos bancos centrais, bancos comerciais, grandes empresas tecnológicas e instituições financeiras. O BIS estimava, no início de Abril de 2026, uma capitalização global próxima de 315 mil milhões de dólares. O FMI, por sua vez, estimava o mercado em aproximadamente 300 mil milhões de dólares em 2026. Mas tamanho não significa necessariamente adopção na economia real. Grande parte das transacções ainda ocorre dentro do próprio universo de activos digitais, incluindo negociação, arbitragem e outras operações relacionadas com criptoactivos. O que acaba por ser ainda uma desvantagem para a alavancagem do mesmo. Será que nos proximos anos teremos novidades sobre o mesmo? Fica a pergunta no ar!
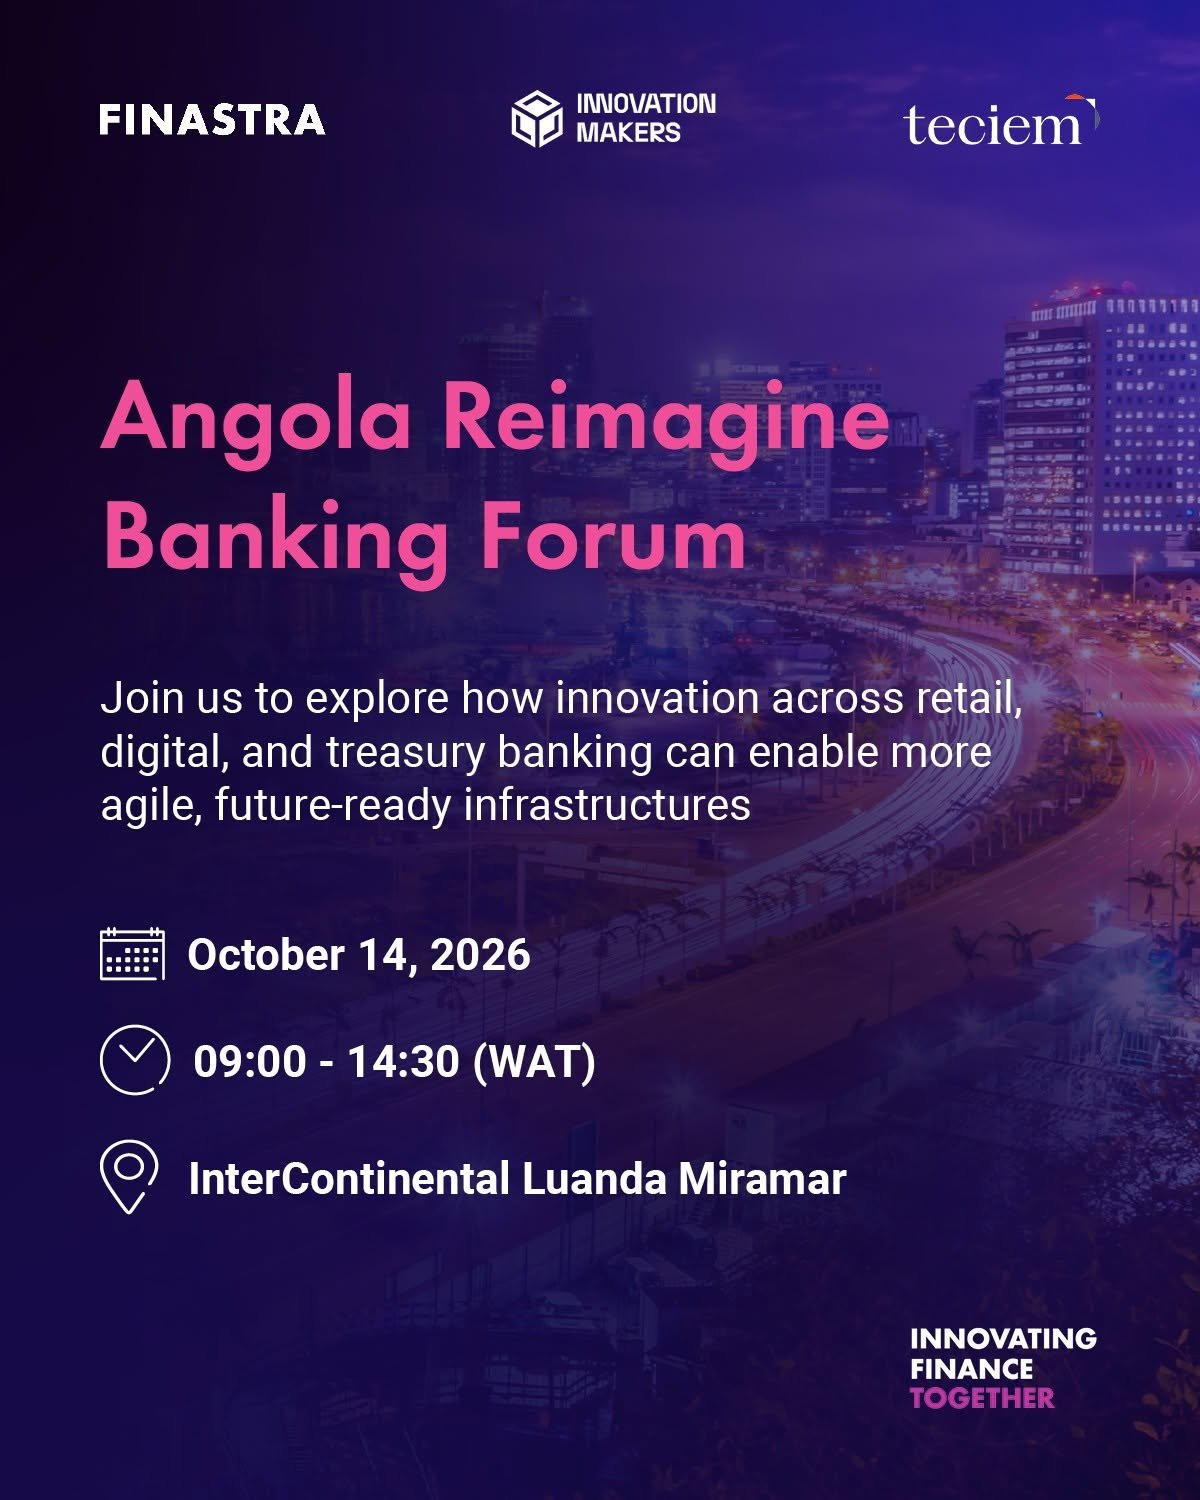
Angola (Luanda) prepara-se para receber um dos principais encontros da indústria financeira…
A Mastercard e a Moovn Technologies assinaram um acordo estratégico de cinco…
A Circle, empresa norte-americana que emite a stablecoin USDC, prepara a entrada…
A nova iniciativa do Banco de Reserva da África do Sul pretende…
A digitalização dos pagamentos está a transformar a forma como as empresas…
A Mastercard anunciou o lançamento da Global Money Platform, uma infra-estrutura financeira…
A Airtel Money planeia lançar um cartão virtual Mastercard no mercado queniano,…
Enquanto nós ainda estamos a adaptar-nos cada vez mais aos pagamentos digitais,…

Mastercard anunciou novos serviços de confiança e inteligência para reforçar a segurança dos pagamentos iniciados por agentes de inteligência artificial (IA). A iniciativa amplia o programa Agent Pay e procura ajudar bancos e comerciantes a compreender melhor as operações conduzidas por sistemas autónomos. O anúncio foi feito a 30 de Setembro de 2026. A empresa pretende combinar informação sobre identidade, intenção, comportamento e fraude para apoiar as decisões de autorização das transacções. A abordagem procura reduzir bloqueios desnecessários e facilitar compras legítimas iniciadas por agentes digitais. A novidade responde a uma transformação no comércio electrónico. Os agentes de IA começam a ultrapassar a função de recomendar produtos e podem passar a pesquisar opções, comparar preços e concluir compras em nome dos utilizadores. Este cenário cria uma nova exigência para o sector financeiro: os sistemas de pagamento precisam de reconhecer não apenas o titular da conta, mas também o agente que iniciou a operação e os limites da autorização concedida. Agent Pay ganha uma nova camada de inteligência O Agent Pay é o programa da Mastercard dedicado aos pagamentos iniciados por agentes de inteligência artificial. Com os novos serviços, a empresa pretende acrescentar informação contextual às decisões tomadas durante o processamento das transacções. A estrutura de confiança do programa assenta em cinco componentes: identidade, intenção, controlos, execução e inteligência. Em conjunto, estes elementos procuram estabelecer condições para que agentes digitais actuem em nome dos consumidores de forma verificável e segura. A identidade permite compreender qual agente participa na operação. A intenção ajuda a avaliar o que o utilizador autorizou. Os controlos definem os limites dessa autorização, enquanto a execução corresponde à realização da operação. A inteligência acrescenta sinais para avaliar o contexto e os riscos. Esta abordagem torna-se importante quando uma única instrução pode originar várias transacções. Um utilizador pode pedir a um assistente digital que organize uma viagem, incluindo voos, alojamento e transporte. O agente pode então efectuar compras em diferentes comerciantes. Para um sistema antifraude convencional, várias operações consecutivas em estabelecimentos distintos podem parecer suspeitas. Com informação contextual adicional, o banco poderá avaliar se as compras correspondem à intenção legítima do cliente. O objectivo não consiste em aprovar automaticamente todas as transacções iniciadas por IA. A Mastercard procura melhorar a qualidade da decisão, permitindo aprovar operações legítimas e encaminhar situações duvidosas para verificações adicionais. Uma pontuação para identificar transacções iniciadas por IA A primeira funcionalidade entrou em fase de testes nos Estados Unidos. Trata-se de uma pontuação probabilística que indica a possibilidade de uma transacção ter sido iniciada por um agente de inteligência artificial. A pontuação pretende dar aos bancos emissores mais informação para avaliar compras que, sem contexto adicional, poderiam activar mecanismos antifraude. A Mastercard prevê enriquecer esta análise ao longo do tempo. Entre os sinais que pretende incorporar estão os padrões de comportamento, o risco associado ao comerciante, os padrões transaccionais, o risco das credenciais e as características da actividade do consumidor.
Micael Lutango é um profissional angolano com mais de catorze anos de experiência nas áreas comercial e de desenvolvimento de negócios, com uma actuação particularmente forte nos sectores de tecnologias…