
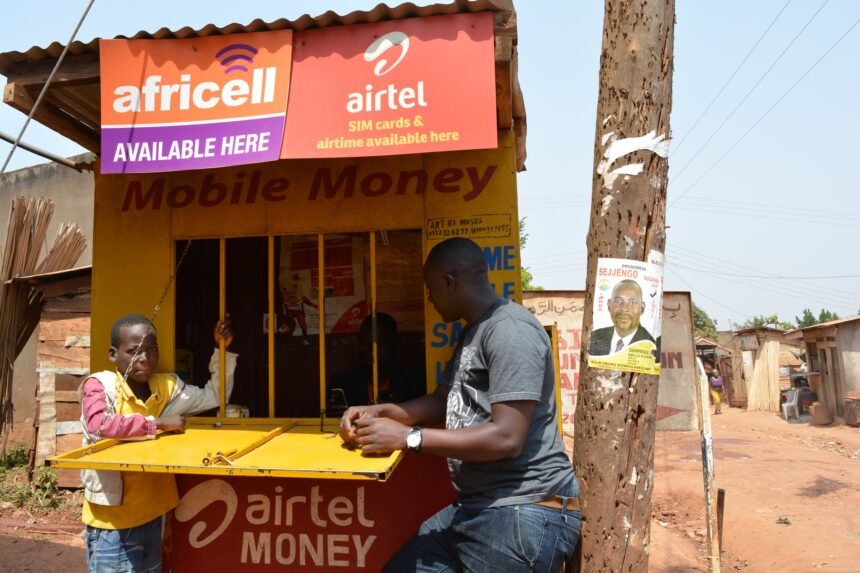
A expansão do mobile money transformou a forma como milhões de africanos enviam, recebem e utilizam dinheiro, o crescimento trouxe inclusão financeira, novos canais comerciais e maior acesso a serviços financeiros, também criou uma nova oportunidade para os governos aumentarem a arrecadação fiscal, mas a experiência de vários países africanos mostra que existe um limite.
Em maio de 2022, o Ministério das Finanças de Gana enfrentou um dilema fiscal real. As transferências eletrônicas estavam crescendo rapidamente, eram visíveis para a autoridade fiscal e, ao contrário de grande parte da economia monetária, eram fáceis de tributar. Portanto, o governo introduziu uma Taxa de Transferência Eletrônica de 1,5%.
A análise da GSMA observou uma queda imediata no uso de dinheiro móvel e nos valores das transações após a introdução da taxa. A taxa foi então reduzida para 1% a partir de janeiro de 2023 por meio da Lei de Emenda da Taxa de Transferência Eletrônica de 2022 (Lei 1089), e totalmente revogada em abril de 2025 pela Lei de Revogação da Taxa de Transferência Eletrônica de 2025 (Lei 1127).
A experiência tornou-se um exemplo importante sobre os riscos de utilizar transacções digitais como fonte directa de receita fiscal, o problema ganhou maior dimensão porque o mobile money deixou de servir apenas para transferências entre familiares. Actualmente, também suporta pagamentos comerciais, salários, remessas, poupança, crédito, seguros e pagamento de serviços, taxar esse ecossistema significa, portanto, interferir directamente numa parte crescente da economia.
O imposto pode ser pequeno, mas o impacto pode ser grande
Um dos principais problemas está na relação entre o imposto e o valor da transacção, uma taxa aparentemente pequena pode representar uma parcela significativa de uma operação de baixo valor. A GSMA indica que uma conta activa realiza, em média, 211 transacções por ano, o valor médio de cada transacção ronda 15,50 dólares.
Nas operações inferiores a 10 dólares, as tarifas podem representar quase 5% do valor enviado, nas transacções de maior valor, essa proporção pode ficar em 1% ou menos. Esta diferença tem consequências sociais, famílias com rendimentos mais baixos realizam frequentemente transacções pequenas.
Microempresas também movimentam valores reduzidos e com maior frequência, assim, um imposto sobre cada operação pode pesar mais sobre quem menos capacidade financeira possui. O imposto pode parecer uniforme, o seu impacto económico, porém, não é uniforme.
A evidência do FMI reforça o alerta
Um estudo do Fundo Monetário Internacional (FMI) chegou a conclusões semelhantes, a investigação analisou dados de Camarões, República Centro-Africana e Mali. Os resultados mostram uma redução significativa na utilização do mobile money depois da introdução de impostos.
- Nos Camarões, o valor mensal das operações tributadas caiu cerca de 40%;
- Na República Centro-Africana, a redução chegou a 47%;
- O número de transacções também caiu 33% nos Camarões e 51% na República Centro-Africana.
O estudo identificou ainda um efeito regressivo, os Utilizadores com acesso a contas bancárias conseguem substituir o mobile money por outros canais, os Utilizadores sem acesso bancário enfrentam menos alternativas, consequentemente, suportam uma carga efectiva maior.
O FMI estima que o custo económico adicional associado ao imposto pode representar aproximadamente 35% da receita arrecadada, isto altera a equação fiscal. O Estado arrecada determinado montante, mas a economia perde actividade, consumo e utilização de serviços digitais