
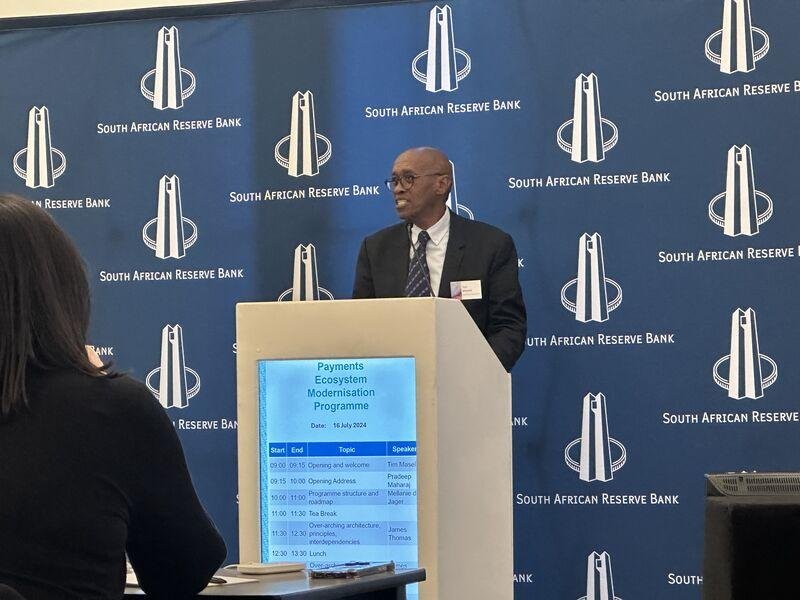
A África do Sul por intermédio do seu Banco de Reserva prepara-se para alterar a estrutura do seu mercado de pagamentos. A partir de meados de 2027, empresas de telecomunicações, fintechs e retalhistas poderão ligar-se directamente ao sistema nacional de pagamentos, desde que obtenham as autorizações necessárias.
O anúncio foi feito a 16 de Outubro de 2026 por Pradeep Maharaj, director executivo do programa Payments Ecosystem Modernisation (PEM) do Banco de Reserva da África do Sul (SARB). A reforma permitirá que operadores não bancários participem directamente nas infra-estruturas que processam, compensam e liquidam pagamentos.
Até agora, os bancos têm desempenhado um papel central no acesso a estas infra-estruturas. Com a reforma, determinadas empresas poderão deixar de depender exclusivamente de instituições bancárias intermediárias para executar actividades de pagamento.
A medida integra um programa mais amplo de modernização do sistema financeiro sul-africano. O objectivo passa por aumentar a concorrência, incentivar novos modelos de negócio e tornar os pagamentos digitais mais acessíveis a consumidores e empresas.
O que muda com o acesso directo?
O acesso directo significa que operadores não bancários autorizados poderão participar nas infra-estruturas nacionais de pagamentos sem depender necessariamente de um banco patrocinador para determinadas operações.
Actualmente, muitas fintechs desenvolvem aplicações e serviços digitais, mas recorrem a bancos ou a outros participantes autorizados para movimentar fundos através dos sistemas de pagamento existentes. Esta dependência pode aumentar os custos de integração e limitar a autonomia operacional das empresas. Também pode dificultar o lançamento de novos produtos quando cada parceria exige negociações comerciais e adaptações técnicas específicas.
A reforma procura reduzir algumas destas barreiras. Com acesso directo, os prestadores elegíveis poderão desenvolver serviços de pagamento com maior controlo sobre a sua integração tecnológica e os seus modelos operacionais.
Mais concorrência no mercado de pagamentos
A reforma poderá alterar a relação entre bancos, fintechs, operadores de telecomunicações e retalhistas. As fintechs poderão ganhar maior autonomia para desenvolver soluções de transferência, pagamento a comerciantes e dinheiro electrónico. Os operadores de telecomunicações poderão aproveitar a sua relação com os clientes para ampliar serviços financeiros digitais. Os retalhistas, por sua vez, poderão explorar soluções de pagamento ligadas às suas redes comerciais.
A entrada de novos participantes poderá aumentar a concorrência e pressionar os operadores a rever preços, processos e ofertas comerciais. Ainda assim, a redução efectiva dos custos dependerá das tarifas de acesso, das condições de licenciamento e da forma como as empresas transferem eventuais poupanças para os clientes.