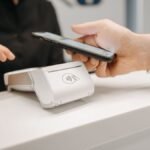


A rapidez das transacções, a confirmação imediata dos pagamentos e a possibilidade de verificar a identidade do destinatário antes de enviar dinheiro são os três principais factores que determinam a confiança dos utilizadores nos pagamentos digitais em África.
A conclusão consta do relatório State of Inclusive Instant Payment Systems in Africa (SIIPS 2026), publicado pela AfricaNenda Foundation, em parceria com o Banco Mundial e a Comissão Económica das Nações Unidas para África. O estudo analisou as respostas de 1.403 utilizadores individuais e proprietários de micro, pequenas e médias empresas em 15 mercados africanos.
A investigação procurou compreender os factores que incentivam a utilização dos pagamentos digitais e as situações que levam os consumidores a continuar a recorrer ao dinheiro físico. Apesar da expansão das infra-estruturas de pagamentos instantâneos, 55% dos inquiridos continuam a utilizar dinheiro físico em aproximadamente metade das suas transacções. Apenas 33% recorrem aos pagamentos digitais na maioria das operações.
O relatório identifica três condições fundamentais para reforçar a confiança dos utilizadores:
- A primeira é a rapidez. Os consumidores querem que o dinheiro chegue imediatamente ao destinatário, sem permanecer em situações de processamento ou pendência.
- A segunda é a confirmação clara da operação. Uma mensagem que indique inequivocamente que o pagamento foi concluído reduz dúvidas e ajuda a evitar conflitos entre consumidores e comerciantes.
- A terceira é a verificação do destinatário. A possibilidade de confirmar a identidade ou os dados da conta antes de autorizar uma transferência constitui uma protecção importante contra erros e pagamentos enviados para pessoas erradas.
O estudo demonstra também que os problemas operacionais continuam a afectar significativamente a experiência dos utilizadores. Entre as situações identificadas encontram-se transacções não concluídas, atrasos, operações duplicadas e transferências para destinatários incorrectos. Na maioria dos mercados analisados, entre 35% e 50% dos utilizadores individuais e das micro, pequenas e médias empresas já enfrentaram pelo menos um destes problemas.
A recuperação do dinheiro influencia a continuidade da utilização
O relatório chama a atenção para a importância dos mecanismos de reclamação e recuperação de fundos. Os problemas não provocam necessariamente uma redução na utilização dos pagamentos digitais. A reacção dos prestadores de serviços pode determinar o comportamento posterior dos consumidores.
Os utilizadores que perdem dinheiro e não conseguem recuperá-lo tendem a reduzir a utilização dos canais digitais. Em contrapartida, operações revertidas ou valores reembolsados podem preservar a confiança e até incentivar uma utilização mais frequente.
Entre os inquiridos que tiveram experiências de fraude, 43% dos que perderam dinheiro reduziram a utilização dos pagamentos digitais. Por outro lado, 20% dos que não sofreram perdas financeiras, por terem beneficiado de reversões ou reembolsos, aumentaram a utilização.
Outro problema identificado é a falta de conhecimento sobre os mecanismos de reclamação. Cerca de 33% dos utilizadores que enfrentaram problemas não chegaram a comunicar os incidentes. Esta situação demonstra que disponibilizar canais de atendimento não é suficiente. Os consumidores também precisam de conhecer os procedimentos e conseguir apresentar reclamações de forma simples.
A consolidação dos pagamentos digitais em África dependerá, cada vez mais, da capacidade dos prestadores de serviços para resolver problemas e garantir uma experiência segura e previsível. Mais do que disponibilizar infra-estruturas capazes de movimentar dinheiro em segundos, o desafio consiste em assegurar que os utilizadores confiem nelas o suficiente para substituir o dinheiro físico nas suas operações quotidianas.